
-
Inhaltsverzeichnis
Krankenversicherung Jahresarbeitsentgeltgrenze 2024
Was ist die Jahresarbeitsentgeltgrenze?
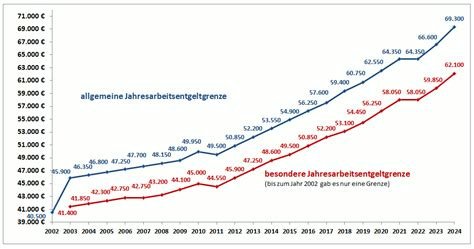
Die Jahresarbeitsentgeltgrenze ist eine wichtige Kennzahl in der deutschen Krankenversicherung. Sie definiert das maximale Jahreseinkommen, bis zu dem Arbeitnehmer gesetzlich krankenversichert sein müssen. Für das Jahr 2024 wurde die Jahresarbeitsentgeltgrenze auf 64.350 Euro festgelegt.
Wer ist von der Jahresarbeitsentgeltgrenze betroffen?
Die Jahresarbeitsentgeltgrenze betrifft vor allem gut verdienende Arbeitnehmer, Selbstständige und Beamte. Wenn das Jahreseinkommen eines Arbeitnehmers die Grenze von 64.350 Euro übersteigt, kann er sich von der gesetzlichen Krankenversicherungspflicht befreien lassen und in die private Krankenversicherung wechseln.
Vorteile der privaten Krankenversicherung
Der Wechsel in die private Krankenversicherung bietet einige Vorteile, wie zum Beispiel eine individuellere und oft umfangreichere Gesundheitsversorgung, kürzere Wartezeiten bei Facharztterminen und die Möglichkeit, Leistungen wie Chefarztbehandlung und Einzelzimmer im Krankenhaus in Anspruch zu nehmen.
Nachteile der privaten Krankenversicherung
Es gibt jedoch auch Nachteile bei der privaten Krankenversicherung, wie zum Beispiel höhere Beiträge, die abhängig vom Gesundheitszustand und dem Eintrittsalter des Versicherten sind. Zudem gibt es keine Beitragsbemessungsgrenze, was bedeutet, dass die Beiträge im Alter steigen können.
Was sollten Arbeitnehmer beachten?
Arbeitnehmer, deren Jahreseinkommen die Jahresarbeitsentgeltgrenze übersteigt, sollten sorgfältig abwägen, ob ein Wechsel in die private Krankenversicherung für sie sinnvoll ist. Es ist ratsam, sich vorab ausführlich beraten zu lassen und die verschiedenen Tarife und Leistungen der privaten Krankenversicherungsanbieter zu vergleichen.
Fazit
Die Jahresarbeitsentgeltgrenze für das Jahr 2024 beträgt 64.350 Euro und markiert die Grenze, ab der Arbeitnehmer die Möglichkeit haben, sich von der gesetzlichen Krankenversicherungspflicht zu befreien und in die private Krankenversicherung zu wechseln. Es ist wichtig, die Vor- und Nachteile der privaten Krankenversicherung sorgfältig abzuwägen und sich umfassend beraten zu lassen, bevor eine Entscheidung getroffen wird.
Letztendlich hängt die Wahl der Krankenversicherung von individuellen Bedürfnissen, finanziellen Möglichkeiten und persönlichen Präferenzen ab. Es lohnt sich, sich Zeit zu nehmen und eine fundierte Entscheidung zu treffen, die langfristig die beste Gesundheitsversorgung gewährleistet.
