
-
Inhaltsverzeichnis
- Die Bedeutung der 6-wöchigen Schutzfrist in der Krankenversicherung
- Was ist die 6-wöchige Schutzfrist?
- Warum gibt es die 6-wöchige Schutzfrist?
- Wer ist von der 6-wöchigen Schutzfrist betroffen?
- Was passiert nach Ablauf der 6-wöchigen Schutzfrist?
- Wie kann man sich während der 6-wöchigen Schutzfrist absichern?
- Fazit
Die Bedeutung der 6-wöchigen Schutzfrist in der Krankenversicherung
Was ist die 6-wöchige Schutzfrist?
Die 6-wöchige Schutzfrist in der Krankenversicherung bezieht sich auf einen Zeitraum, in dem Versicherte nach Beginn einer neuen Beschäftigung keinen Anspruch auf Krankengeld haben. Während dieser Zeit müssen Arbeitnehmer ihren Lohn weiterhin vom Arbeitgeber erhalten, auch wenn sie krank sind und nicht arbeiten können.
Warum gibt es die 6-wöchige Schutzfrist?
Die 6-wöchige Schutzfrist wurde eingeführt, um sicherzustellen, dass Arbeitnehmer nicht unmittelbar nach Beginn einer neuen Beschäftigung Krankengeld in Anspruch nehmen können. Dies soll verhindern, dass Arbeitnehmer die Krankenversicherung ausnutzen und sich direkt nach Beginn eines neuen Jobs krankmelden, um Krankengeld zu erhalten.
Wer ist von der 6-wöchigen Schutzfrist betroffen?
Die 6-wöchige Schutzfrist gilt für alle Arbeitnehmer, die eine neue Beschäftigung aufnehmen. Dies betrifft sowohl Angestellte als auch Selbstständige. Es spielt keine Rolle, ob die Beschäftigung in Vollzeit oder Teilzeit erfolgt.
Was passiert nach Ablauf der 6-wöchigen Schutzfrist?
Nach Ablauf der 6-wöchigen Schutzfrist haben Arbeitnehmer Anspruch auf Krankengeld, wenn sie aufgrund einer Krankheit arbeitsunfähig sind. Das Krankengeld wird von der Krankenkasse gezahlt und beträgt in der Regel 70 Prozent des Bruttoverdienstes, jedoch nicht mehr als 90 Prozent des Nettoverdienstes.
Wie kann man sich während der 6-wöchigen Schutzfrist absichern?
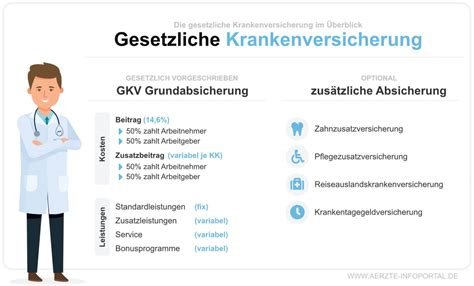
Um sich während der 6-wöchigen Schutzfrist abzusichern, können Arbeitnehmer eine Krankentagegeldversicherung abschließen. Diese Versicherung zahlt ein tägliches Krankentagegeld, wenn der Versicherte aufgrund einer Krankheit arbeitsunfähig ist. Das Krankentagegeld kann dazu beitragen, den Einkommensverlust während der Schutzfrist zu kompensieren.
Fazit
Die 6-wöchige Schutzfrist in der Krankenversicherung ist eine wichtige Regelung, die Arbeitnehmer vor Missbrauch schützen soll. Es ist wichtig, sich über die Bestimmungen zur Schutzfrist zu informieren und gegebenenfalls zusätzliche Absicherungen wie eine Krankentagegeldversicherung in Betracht zu ziehen.
Es ist ratsam, sich frühzeitig mit dem Thema zu befassen, um im Falle einer Krankheit während der Schutzfrist gut abgesichert zu sein.
